Στις ψηφιακές μεταρρυθμίσεις της φορολογικής διοίκησης και στον περιορισμό της φοροδιαφυγής αποδίδει σε μεγάλο βαθμό η Morningstar DBRS, τη δημοσιονομική υπεραπόδοση της Ελλάδας τα τελευταία χρόνια.
Ο οίκος αξιολόγησης υποστηρίζει σε σημερινή της έκθεση, ότι η ενίσχυση των φορολογικών ελέγχων, η διασύνδεση των ταμειακών μηχανών με τα συστήματα της ΑΑΔΕ και η ευρύτερη χρήση ηλεκτρονικών πληρωμών έχουν διευρύνει τη φορολογική βάση και έχουν αυξήσει τη συμμόρφωση, οδηγώντας σε σημαντική άνοδο των εσόδων από ΦΠΑ και φόρο εισοδήματος.
Μόνιμο δημοσιονομικό όφελος και μεγαλύτερη ανθεκτικότητα
Πρόκειται, σύμφωνα με την ανάλυση, για μια διαρθρωτική αλλαγή και όχι απλώς για το αποτέλεσμα της ευνοϊκής συγκυρίας ή της ισχυρότερης οικονομικής ανάπτυξης.
Ο καναδικός οίκος αξιολόγησης υπογραμμίζει ότι η βελτίωση της φορολογικής είσπραξης δεν έχει μόνο άμεσο αντίκτυπο στα δημόσια έσοδα, αλλά δημιουργεί και ένα σημαντικό απόθεμα δημοσιονομικής ανθεκτικότητας. Όσο διευρύνεται η φορολογική βάση και περιορίζεται η φοροδιαφυγή, τόσο λιγότερο εξαρτώνται τα έσοδα από τις διακυμάνσεις της οικονομικής δραστηριότητας.
Αυτό σημαίνει ότι η Ελλάδα βρίσκεται σε καλύτερη θέση να αντιμετωπίσει ενδεχόμενη επιβράδυνση της ανάπτυξης ή γεωπολιτικές αναταράξεις που θα μπορούσαν να πλήξουν το εμπόριο και τον τουρισμό. Παράλληλα, η σταθερότερη ροή φορολογικών εσόδων ενισχύει την ικανότητα εξυπηρέτησης των χρηματοδοτικών αναγκών του Δημοσίου, ακόμη και σε περιόδους κατά τις οποίες οι αποδόσεις των κρατικών ομολόγων αυξάνονται ή οι διεθνείς κεφαλαιαγορές εμφανίζουν έντονη μεταβλητότητα.
Η ψηφιοποίηση αλλάζει τον χάρτη της φορολογικής συμμόρφωσης
Κομβικό ρόλο στη βελτίωση των εσόδων διαδραμάτισε η αναδιοργάνωση και η ψηφιοποίηση της φορολογικής διοίκησης. Η σύσταση της Ανεξάρτητης Αρχής Δημοσίων Εσόδων και η σταδιακή εφαρμογή ψηφιακών εργαλείων ενίσχυσαν τη διαφάνεια και επέτρεψαν στις φορολογικές αρχές να έχουν ταχύτερη και πληρέστερη εικόνα της οικονομικής δραστηριότητας.
Η DBRS αποδίδει ιδιαίτερη σημασία στην πλατφόρμα myDATA, η οποία τέθηκε σε λειτουργία από το 2020 και υποχρεώνει τις επιχειρήσεις να διαβιβάζουν ηλεκτρονικά τα λογιστικά τους στοιχεία και τα δεδομένα των τιμολογίων στη φορολογική διοίκηση. Με τον τρόπο αυτό περιορίζονται τα περιθώρια απόκρυψης συναλλαγών και υποδήλωσης εισοδημάτων.
Εξίσου σημαντική θεωρείται η διασύνδεση των τερματικών POS με τις ταμειακές μηχανές και τα συστήματα της ΑΑΔΕ. Σε συνδυασμό με την επέκταση των ηλεκτρονικών πληρωμών, η αυτόματη διαβίβαση των στοιχείων των λιανικών πωλήσεων ενισχύει τη δυνατότητα των φορολογικών αρχών να εντοπίζουν αποκλίσεις και να περιορίζουν τη φοροδιαφυγή. Τα οφέλη είναι ιδιαίτερα σημαντικά σε κλάδους με αυξημένο κίνδυνο φορολογικών παραβάσεων, όπως η εστίαση και η φιλοξενία, το λιανεμπόριο και οι υπηρεσίες προς καταναλωτές.
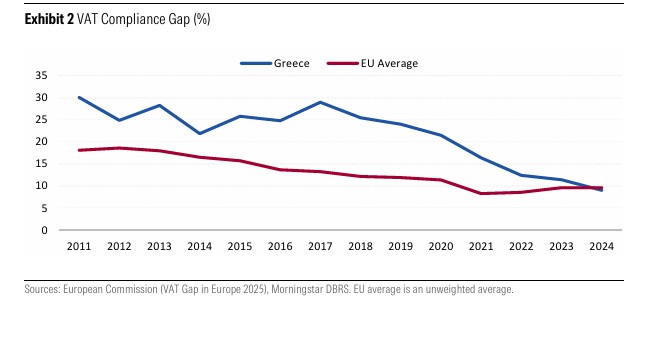
Η πρόοδος αποτυπώνεται και στο λεγόμενο κενό συμμόρφωσης ΦΠΑ (VAT compliance gap), δηλαδή στη διαφορά μεταξύ των εσόδων από ΦΠΑ που θα έπρεπε να εισπράττει το κράτος και εκείνων που τελικά καταλήγουν στα δημόσια ταμεία. Σύμφωνα με τις εκτιμήσεις της Ευρωπαϊκής Επιτροπής, έως τα τέλη της δεκαετίας του 2010 η Ελλάδα συγκαταλεγόταν στις χώρες με το μεγαλύτερο κενό ΦΠΑ στην ΕΕ. Έκτοτε, ωστόσο, το σχετικό ποσοστό έχει περιοριστεί αισθητά, γεγονός που υποδηλώνει ότι μεγαλύτερο μέρος της οικονομικής δραστηριότητας καταγράφεται πλέον στο επίσημο φορολογικό σύστημα.